在日常工作中,人们经常会有换工作的经历。很多人换工作以后,会遇到一个看似简单、实际上非常重要的问题:原来公司的 401(k) 账户怎么办?这里以一个示例来解释是否需要和/或如何处理退休账户的转存问题。因为不同的选择,可能影响未来的税收、投资选择、账户费用、退休收入、RMD、资产管理以及财富传承。
第一部分:示例情况的一般介绍
示例场景:假设换了工作以后,$500,000 的 401(k) 到底应该怎么办?
如果你离开一家公司,原来的 401(k) 账户里有 $500,000,你会怎么处理?
很多人第一反应可能是:“把它转到 IRA 就好了。”
但实际上,Rollover 并没有一个自动正确的答案。
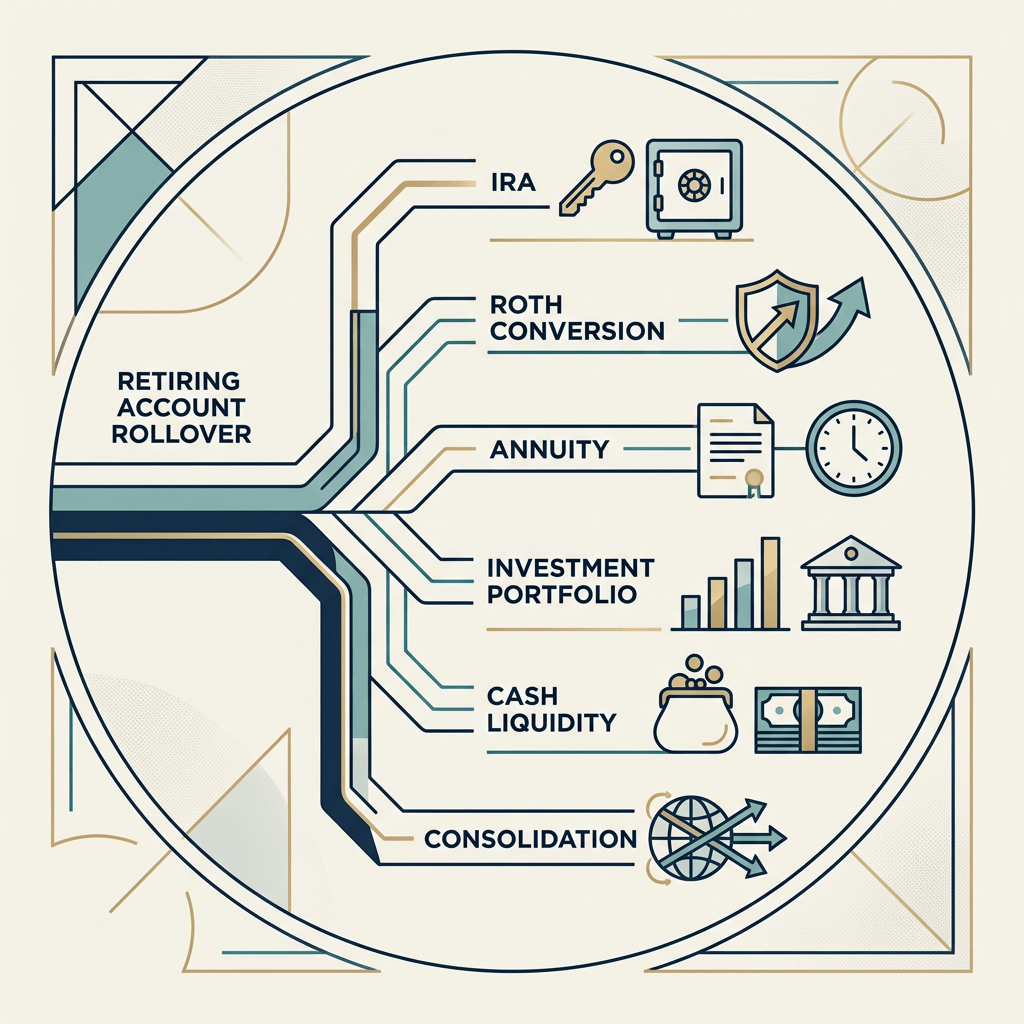
离开雇主以后,一笔 $500,000 的退休金,至少可能有以下几条路:
- 留在原来的 401(k)
- 转入新公司的 401(k)
- 转入 Traditional IRA / Rollover IRA
- 转换到 Roth IRA
- 转入 IRA 或其他账户后购买年金
- 直接取现金(Cash Out)
这六种方式,可能产生完全不同的:
- 税务结果
- 投资选择
- 费用
- 流动性
- 退休收入
- RMD
- Roth Conversion 机会
- 财富传承结果
所以,Rollover 真正的问题不是“要不要转”,而是“钱应该转到哪里,以及为什么这么转法”。
按照上述场景,来看一个 $500,000 的案例
假设 David,56岁,他在原公司工作了20年,401(k) 已经积累到:$500,000。现在 David 离开原公司,开始新的工作。
他的基本情况如下:
- 年龄:56岁
- 原 401(k):$500,000
- 全部为 Traditional / Pre-tax 资金
- 没有 Roth 401(k)
- 距离59½岁还有3年半
- 假设长期投资回报率:6%
- 假设未来退休后边际所得税率:25%
- 为了比较,暂不考虑 Social Security、其他退休资产和养老金
- 不考虑具体投资产品的费用差异
为了让比较更加直观,我们假设这 $500,000 如果继续投资10年,平均年化回报率为6%。
那么:$500,000 → 约 $895,000。也就是说:如果没有额外缴费,也没有提款,仅仅依靠6%的长期复利,10年以后这笔钱大约可以增长到 $895,000。
但是问题来了:这 $895,000 到底有多少最终属于 David?
答案取决于他今天选择什么转存方法。
第二部分:不同转存方法的具体比较
1. 第一种选择:Leave It – 留在原来的401(k)
这是很多人容易忽略的选项。
示例中David 完全可以什么都不做。钱继续留在原雇主的401(k)中。假设投资回报仍然是6%,10年以后:$500,000 → $895,424。
如果退休后全部取出,并假设平均有效税率为25%,那么:$895,424 × 75% = 约 $671,568 (税后)。
这种方式的优点:
首先,它非常简单。David 不需要马上做任何账户转移。
此外,原来的401(k)可能拥有:
- 低成本 institutional funds
- Stable Value Fund
- Target Date Fund
- 公司提供的特殊投资选择
如果原401(k)计划非常优秀,留下来完全可能是一个合理答案。
此外,一个非常重要的优势,即:Rule of 55.
示例中David今年56岁,并且是在56岁时离开原公司的。
这时候需要特别注意:如果符合条件的参与者在年满55岁当年或以后离开雇主,某些来自该雇主401(k)的提款可能适用“Rule of 55”,从而避免通常的10% early withdrawal additional tax。
这对于David非常重要。因为如果他把 $500,000 全部 rollover 到 IRA:401(k) → IRA. 那么这笔钱以后就进入IRA 的提款规则体系。如果David在59½岁以前需要使用这笔钱,原来的401(k)和 rollover IRA 在某些早期提款例外方面可能存在重要差异。
所以,对接近55岁的人来说,“马上 rollover”并不一定是最佳答案。
2. 第二种选择:转入新公司的 401(k)
假设示例中David开始了新工作。如果新公司的401(k)允许接收 rollover,那么他可以:Old 401(k) → New 401(k)。
假设新公司的401(k)投资回报同样为6%,那么,10年以后,也是约 $895,424。表面上看,和留在原来的401(k)没有区别。
但真正需要比较的是:原401(k) vs 新401(k)
应该逐项比较:
| 项目 | 原401(k) | 新401(k) |
| 投资选择 | ? | ? |
| 基金费用 | ? | ? |
| 管理费用 | ? | ? |
| 公司配对 | 无 | 可能有 |
| Stable Value | 可能有 | 可能有 |
| Roth 401(k) | 可能 | 可能 |
| 贷款功能 | 可能 | 可能 |
| Rule of 55 | 可能适用 | 取决于情况 |
| 管理方便程度 | 低 | 高 |
所以:新401(k)并不一定比旧401(k)好,必须比较计划本身。
3. 第三种选择:Rollover IRA
这是公众最熟悉的选择。
David可以:Old 401(k) → Rollover IRA
如果采用 Direct Rollover,通常不会产生当期所得税。
IRS明确说明,退休计划可以直接把符合条件的分配转给另一个合格退休计划或IRA;采用direct rollover时,通常不会对转移金额进行联邦所得税预扣。
这样:$500,000 → Rollover IRA;当期税:通常 $0;IRA余额:$500,000。
如果仍然以6%增长10年:$500,000 → $895,424
假设退休后有效税率25%:$895,424 × 75% = 约 $671,568 (税后)。
这里,IRA最大的优势之一:投资选择。IRA通常可以提供比某一个雇主401(k)更广泛的投资选择。
例如:
- ETFs
- Mutual Funds
- Bonds
- CDs
- Money Market
- Stocks
- Managed Portfolios
- 某些情况下的 Annuities
因此,如果示例中David希望建立一个更加个性化的退休投资组合,IRA可能更灵活。
但是 Rollover IRA 有一个容易被忽略的问题
假设David以后还想做Backdoor Roth IRA,那么 Traditional / Rollover IRA 的余额可能产生 pro-rata rule 问题。
因此:“401(k) → IRA”虽然简单,但并不代表它一定是未来税务规划最好的选择。
如果一个人未来几年收入较高,而且正在考虑 Roth Conversion / Backdoor Roth,那么在 rollover 前最好先把整个账户结构放到一起考虑。
4. 第四种选择:Roth Conversion
现在来到最容易被误解的一种。
示例中David可以:401(k) → Roth IRA。但这和普通 rollover 完全不同。
因为:Traditional 401(k) → Traditional IRA,通常是税务递延的 rollover。
而:Traditional 401(k) → Roth IRA,通常属于 taxable Roth conversion。
IRS明确规定,Traditional IRA中的未缴税金额转换到Roth IRA时,通常需要计入当年的应税收入。
如果David把全部 $500,000 一次性转换成 Roth,会发生什么?
假设为了方便说明,我们简单采用:35%的示范性综合边际税率。
注意:这不是说David实际一定要缴35%。
真实税款取决于:
- filing status
- taxable income
- deductions
- tax brackets
- state tax
- 其他收入
- Roth conversion金额
这里仅仅为了说明数学关系。
那么:$500,000 × 35% = $175,000。
也就是说:如果,今天Roth Conversion:$500,000,那么,按以上假设税率需要缴$175,000。
如果这笔 $500,000 进入Roth以后仍然获得6%的年化增长,那么,10年以后:约 $895,424。
如果满足Roth IRA的qualified distribution条件,未来取款可能免联邦所得税。
因此:$895,424 → 潜在税后 也是$895,424。
而传统401(k)/IRA如果未来按照25%税率提款:$895,424 × 75% ≈ $671,568。
表面上看:
| Traditional IRA | Roth IRA | |
| 10年后账户价值 | $895,424 | $895,424 |
| 假设未来税率 | 25% | 0% |
| 税后价值 | $671,568 | $895,424 |
Roth IRA看起来高出:约 $223,856.
但是这里有一个非常重要的前提:Roth conversion所需要的 $175,000 税款必须从其他资金支付,而且不能为了缴税而从这笔退休金中拿钱。
否则,数学结果会完全不同。
所以比较可行的做法可能不是“一次转换 $500,000”。
这也是Roth Conversion规划的核心。
David可以考虑:
$500,000
↓
分成几年
↓
每年转换其中的一部分。
例如:
Year 1:$100,000
Year 2:$100,000
Year 3:$100,000
……
而不是:一次把$500,000全部转换。
为什么?因为美国所得税是累进税率。一次性增加 $500,000 的应税收入,很可能把部分收入推入更高的税率区间。
所以:Rollover是账户转移问题;Roth Conversion则是税率管理问题。这两个问题不能混为一谈。
5. 第五种选择:把一部分资金用于 Annuity。
现在来到退休规划中一个非常值得讨论的选择。
David不一定要把整个 $500,000 都放在股票和债券组合里。他可以考虑:Rollover IRA/401(k) → IRA → Annuity,即在允许的情况下,通过退休计划进行合规的年金安排。
这里必须特别强调:Annuity不是一个单一产品。不同年金的功能完全不同。
例如:
- Fixed Annuity
- Variable Annuity
- Fixed Indexed Annuity
- Immediate Annuity
- Deferred Income Annuity
- Hybrid / Long-Term-Care Annuity
- Registered Index-Linked Annuity (RILA)
- Qualified Longevity Annuity Contract(QLAC)
因此不能简单地说:“把401(k)转成年金。”真正的问题应该是:退休以后,我需要多少退休收入来维持我所希望的退休生活质量?
假设:示例中David拿出 $200,000 做退休收入型年金
我们假设:$200,000 → Annuity;剩余:$300,000 → IRA / Investment Portfolio
这就形成了一个非常典型的:“Income Floor + Growth”策略
例如:
$200,000
↓
Lifetime Income / Guaranteed Income
$300,000
↓
Investment Portfolio
这样David不是把所有资产都用来追求增长,也不是把所有资产都锁定在保证收入产品里;而是:一部分资产负责“终身保证性收入”,另一部分负责资产增长、流动性和遗产传承。
重点:年金的关键不是“收益率”,而是“保证性收入功能”
假设某一款年金的示范性终身收入率为5.5% (注意:5.5%不是投资回报率)。它代表此款年金承诺的每年收入:$200,000 × 5.5% = $11,000/年,也即:约 $917/月。
如果是joint lifetime income,则金额通常还会受到下列因素影响。
- 年龄
- 配偶年龄
- payout option
- inflation option
- death benefit
- contract terms
所以购买年金时不能只问:“回报率是多少?” 而应该同时关注:“我用多少钱,换来了多少终身收入保障?”这是完全不同的思维方式。
6. 第六种选择:Cash Out——直接把 $500,000 拿出来
这是最简单,同时通常也是税务代价最大的选择。
示例中David可以:401(k) → Cash。假设全部 $500,000 都属于应税的pre-tax money。如果David在56岁时离开工作,而且符合Rule of 55的条件,那么某些来自该雇主401(k)的提款可能避免10%的early-distribution additional tax。
但:所得税仍然存在。
假设我们为了简单说明,采用25%的示范税率:$500,000 × 25% = $125,000;那么$500,000 − $125,000 = $375,000。David真正拿到手的钱是约 $375,000。
还有一个非常重要的问题:20% withholding
假设David不是做Direct Rollover,而是要求401(k)直接把钱寄给他。对于符合条件的 employer-plan eligible rollover distribution,通常会有:20% mandatory federal withholding。
IRS明确说明,如果401(k)等雇主退休计划的eligible rollover distribution直接支付给个人,通常必须预扣20%;如果做direct rollover,则通常不会进行这项预扣。
例如:$500,000 distribution,可能仅仅收到:$400,000。原因就是:$100,000 → federal tax withholding (20%)。
如果David想在60天内把全部$500,000完成rollover,他必须自己另外拿出 $100,000 补进去。否则只有$400,000完成rollover,剩下部分可能成为应税分配。
IRS目前仍明确规定,60-day rollover通常必须在收到distribution后60天内完成。
因此:能做Direct Rollover的时候,通常不要让401(k)的钱先进入自己的银行账户。
第三部分:六种方案放在一起比较
现在把示例中David的 $500,000 原401(k)账户转存方案放在同一张表里进行比较。
假设:
- 初始金额:$500,000
- 投资期限:10年
- 年化增长:6%
- 退休时假设传统账户提款有效税率:25%
- Roth conversion采用35%的示范性转换税率
- 所有数字仅为示例分析,不是个人税务预测
| 选择 | 今天 | 10年后示范值 | 税务特点 | 核心特点 |
| 留在原401(k) | $500K | $895K | 延税 | 简单、可能保留Rule of 55 |
| 新401(k) | $500K | $895K | 延税 | 账户整合、取决于新计划 |
| Rollover IRA | $500K | $895K | 延税 | 投资选择更多 |
| Roth Conversion | $500K | $895K | 今天缴税 | 未来合规取款免税 |
| Annuity | 例如$200K | 取决于合同 | 延税/收入规划 | 重点是终身收入保障 |
| Cash Out | 现金 | 取决于是否再投资 | 当期纳税 | 流动性最高、税务代价通常最大 |
这里最重要的其实不是:“哪一个账户10年以后钱最多?”
因为在相同投资回报率假设下,Traditional 401(k)、Traditional IRA和New 401(k)当然可能得到相同的税前结果。真正的差别在于:税什么时候交?钱在哪里?投资选择是什么?什么时候可以取款?退休以后如何产生收入?未来如何做Roth Conversion?最终如何传给下一代?
简单来说:
Leave in Old 401(k):保持原状 – 适合认真评估原计划非常优秀的人。
New 401(k):整合 – 适合希望减少账户数量,同时新401(k)质量较高的人。
Rollover IRA: 灵活 – 适合希望获得更广泛投资选择、统一管理退休资产的人。
Roth Conversion: 提前缴税,换取未来税务自由度 – 适合进行长期税率管理的人。
Annuity: 把资产的一部分转换成收入保障 – 适合退休后需要补充保障收入的人。
Cash Out:流动性 – 适合真正需要资金,而且经过税务和退休规划分析以后仍然认为值得的人。但对于大多数长期退休规划而言,Cash Out通常应该是经过充分分析后的决定,而不是换工作以后自动执行的动作。


Leave a Reply